
Sabtu, 10 Februari 2018

Selasa, 15 Agustus 2017

Rabu, 17 Mei 2017

Selasa, 21 Maret 2017

Jumat, 27 Januari 2017

Rabu, 21 September 2016
The Efficiency of Zakah Institutions Using Data Envelopment Analysis

Abstract. The Efficiency of Zakah Institutions Using Data Envelopment Analysis. Although social based, but in its management the Zakah Institutions need to uphold professionalism, transparency and accountability. Most recently, in the measurement of the effectiveness of the management of zakah fund, known Zakah Core Principles concept. This study would try to measure the efficiency of 3 (three) Zakah Institutions with Data Envelopment Analysis (DEA) method. Banxia Frontier Analyst 3.1 used in data calculation. The calculation of the level of Zakah Institutions efficiency in this study are relative, not absolute. The results show that there is 12 fully efficient Decision Making Unit (DMU) Zakah Institution (100% efficient) and 6 DMU inefficient. The main factor inefficiency Zakah Institution from 2007 to 2014 due to the distribution of zakah funds to ashnaf. It is still less than optimal. So it has not been able to resolve the problem of poverty. Keywords: zakah institution; efficiency; data envelopment analysis; poverty
Abstrak. Efisiensi Institusi Zakat Menggunakan Data Envelopment Analysis. Meskipun berbasis pada kegiatan social, namun manajemen dari organisasi pengelola zakat tetap mengharuskan kegiatan yang menjunjung tinggi profesionalisme, transparansi, dan akuntabilitas. Saat ini pengukuran efisiensi manajemen pada organisasi pengelola zakat dikenal dengan konsep prinsip inti zakat. Penelitian ini bertujuan untuk mengukur tingkat efisiensi pada tiga organisasi pengelola zakat dengan menggunakan data envelopment analysis. Alat bantu yang dipergunakan ialah Banxia Frontier Analyst versi 3.1. Pengukuran tingkat efisiensi organisasi zakat pada penelitian ini bersifat relatif dan bukan absolut. Hasil menunjukkan bahwa terdapat 12 unit pengambilan keputusan pada organisasi pengelola zakat yang beroperasi pada tingkat yang efisien dan enam unit pengambilan keputusan yang tidak efisien. Faktor utama inefisiensi pada organisasi pengelola zakat rentang waktu 2007 sampai dengan 2014 disebabkan oleh distribusi dana zakat pada ashnaf. Hal ini masih jauh dari optimal. Hal ini menjadikan zakat belum mampu menjadi solusi dalam pengentasan kemiskinan. Kata Kunci: organisasi pengelola zakat; efisiensi; data envelopment analysis; kemiskinan
[Aliqtishod Journal Vol 8 No 2, 2016]
Jumat, 19 Agustus 2016
Mengukur Tingkat Produktivitas OPZ di Indonesia

Produktivitas merupakan
istilah dalam kegiatan produksi sebagai perbandingan antara output dengan input.
Menurut Herjanto
(2007), produktivitas merupakan suatu ukuran yang
menyatakan bagaimana baiknya sumber daya diatur dan dimanfaatkan untuk mencapai
hasil yang optimal. Dengan kata lain produktivitas memliliki dua dimensi. Dimensi
pertama adalah efektivitas yang mengarah kepada pencapaian target berkaitan
dengan kualitas, kuantitas dan waktu. Yang kedua yaitu efisiensi yang berkaitan
dengan upaya membandingkan input dengan realisasi penggunaannya.
Meskipun berbasis sosial, namun dalam
pengelolaannya organisasi
pengelola zakat (OPZ) tetap perlu
menjunjung tinggi profesionalitas, akuntabilitas dan prinsip transparansi.
Termasuk dalam term ini adalah OPZ perlu beroperasi secara efektif, efisien serta produktivitas yang tinggi. Yang terbaru, dalam pengukuran efektifitas pengelolaan
dana zakat, Baznas bekerjasama dengan Bank Indonesia menggagas konsep Zakah Core Principles (Beik et al,
2014). SMART Consulting tertarik untuk meneliti sejauh mana tingkat
produktivitas lembaga zakat di Indonesia belakangan ini.
Untuk mengukur produktivitas lembaga zakat yang
diobservasi, penelitian ini menggunakan analisis Malmquist Productivity Index
(MPI). Indeks Malmquist secara spesifik melihat tingkat produktivitas
masing-masing unit bisnis, dalam hal ini organisasi pengelola zakat, sehingga akan terlihat perubahan dari tingkat efisiensi dan
teknologi yang digunakan berdasarkan input dan output yang telah ditetapkan.
Indeks ini juga digunakan untuk menganalisis perubahan kinerja antarwaktu.
Indeks Malmquist pertama kali dibuat
oleh Sten Malmquist pada 1953 untuk mengukur produktivitas. MPI berlandaskan
pada konsep fungsi produksi (production function) yang mengukur fungsi produksi
maksimum dengan batasan input yang sudah ditentukan. Dalam perhitungannya,
indeks ini terdiri atas beberapa hasil yaitu: efficiency change (effch), technological change (techch), pure efficiency change (pech),
economic scale change (sech) dan TFP change (tfpch).
Data yang digunakan dalam penelitian ini
adalah 4 Organisasi Pengelola Zakat dari tahun 2012 hingga 2014. Empat OPZ ini adalah relatif terbesar
dibanding OPZ lain. Mereka adalah: Baznas, PKPU, Rumah Zakat dan Dompet Dhuafa.
Tahun 2014 adalah tahun terakhir observasi karena laporan tahun 2015 masih
belum terpublikasi.
Variabel input dan output didapat dari
laporan keuangan
publikasi tahunan masing-masing OPZ. Tiga input dan dua output digunakan untuk mengukur efisiensi
dan tingkat produktivitas. Sebagai variabel input adalah Beban SDM (X1), Beban Sosialisasi (X2)
dan Beban
Operasional (X3). Sementara itu untuk variabel
output yaitu Dana
Penerimaan Zakat (Y1) dan Dana Penyaluran Zakat (Y2).
Hasil yang diperoleh dari skor indeks produktivitas Malmquist (TFP Change) menunjukkan bahwa 3 OPZ
mengalami peningkatan produktivitas dan 1 OPZ yang mengalami penurunan tingkat produktivitas
selama periode observasi. Ketiga OPZ yang mengalami peningkatan
adalah: Baznas (2.429), RZI (2.011) dan Dompet Dhuafa (1.938). Kondisi ini ditandai dengan skor 'TFP Change' lebih dari 1. Sementara PKPU menunjukkan tingkat produktivitas yang relatif menurun
(0.864).
Pengukuran tingkat efisiensi dan produktivitas, tidak hanya perlu dilakukan oleh lembaga bisnis seperti perbankan dan LKS lain, tapi
juga penting secara berkala dan konsisten dilakukan
oleh lembaga social seperti OPZ. Hal ini bermanfaat dalam rangka evaluasi dan analisis yang lebih dalam
sehingga penentuan arah kebijakan pengembangan zakat nasional lebih tepat dan konsisten.
Jumat, 05 Agustus 2016
Analisis Sentimen terhadap Zakat di Indonesia

Sentiment Analysis adalah sebuah
cabang penelitian pada domain Text Mining yang mulai booming pada awal tahun
2002-an. Risetnya mulai marak semenjak paper dari B.Pang dan L.Lee muncul.
Sederhananya, text mining lebih bertujuan untuk mengolah kata, bukan mengolah
angka.
Sentiment analysis terdiri dari 3
subproses besar yakni: Subjectivity Classification, Orientation Detection dan
Opinion Holder & Target Detection. Hingga saat ini, hampir sebagian besar
penelitian di bidang sentiment analysis ditujukan untuk Bahasa Inggris karena
memang Tools/Resources untuk bahasa inggris sangat banyak. Beberapa resources
yang sering digunakan untuk sentiment analysis adalah SentiWordNet dan WordNet.
SMART Consulting sebagai sebuah
lembaga yang fokus dalam riset ekonomi syariah mencoba mengukur tingkat
sentimen publik terhadap kondisi zakat di Indonesia. Dipilih 30 dokumen
spesifik yang digunakan sebagai sumber data. Tools Semantria digunakan sebagai
alat bantu pengolahan.
Hasil analisis sentimen
terhadap kondisi zakat di Indonesia memperlihatkan kondisi berikut. Sebanyak
27% menunjukkan sentimen positif. Demikian pula 27% mengarah kepada sentimen
negatif. Sisanya sebesar 46% menunjukkan sentimen yang netral.
Rasionalisasi yang
memungkinkan adalah, meskipun realisasi himpunan dana zakat baru sekitar 1,3
persen dari potensinya, namun trendnya menunjukkan hal positif. Inovasi yang
dilakukan OPZ maupun awareness masyarakat muslim yang kian hari kian paham akan
pentingnya zakat jika diberdayakan secara optimal, menjadi berita
menggembirakan. Seperti halnya wakaf, zakat juga merupakan instrumen
sosial Islam yang akan berperan signifakan di masa mendatang. Insya Allah.
Kamis, 04 Agustus 2016
Text Analytics atas Literatur Zakat
Potensi zakat Indonesia dalam setahun mencapai Rp 217 triliun (versi lain mencapai Rp 286 triliun). Tapi realisasinya saat ini menurut riset SMART Consulting baru terhimpun sekitar 1,3 persen saja. Faktanya, dalam 20 tahun terakhir perkembangan lembaga amil zakat di Indonesia berkembang cukup pesat. Namun di sisi lain, jumlah penduduk miskin dan kaum dhuafa di Indonesia justru terus bertambah.
Zakat memang unik. Ia sekaligus memiliki 3 dimensi ibadah. Personal, sosial dan ekonomi. Pertama, dimensi spiritual personal. Zakat merupakan perwujudan keimanan kepada Allah SWT sekaligus sebagai instrumen untuk purifikasi dan penyucian jiwa dari segala penyakit ruhani, seperti bakhil dan tidak peduli sesama.
Kedua adalah dimensi sosial, dimana zakat berorientasi pada upaya untuk menciptakan harmonisasi kondisi sosial masyarakat. Hubungan antara muzakki dan mustahik lebih terjaga. Miskin dan kaya diharapkan tidak terlalu timpang perbedaannya. Melalui zakat, hal itu sangat mungkin dicapai dan direalisasikan.
Yang ketiga adalah dimensi ekonomi, yang tercermin pada dua konsep utama, yaitu pertumbuhan ekonomi berkeadilan (QS 30:39) dan mekanisme sharing dalam perekonomian (QS 51:19). Tujuan utamanya adalah untuk meningkatkan kesejahteraan kaum dhuafa. Pada jangka pendek, kebutuhan primer mustahik dapat terpenuhi, sementara pada jangka panjang, daya tahan ekonomi mereka akan meningkat, sekaligus menstimulasi pertumbuhan ekonomi.
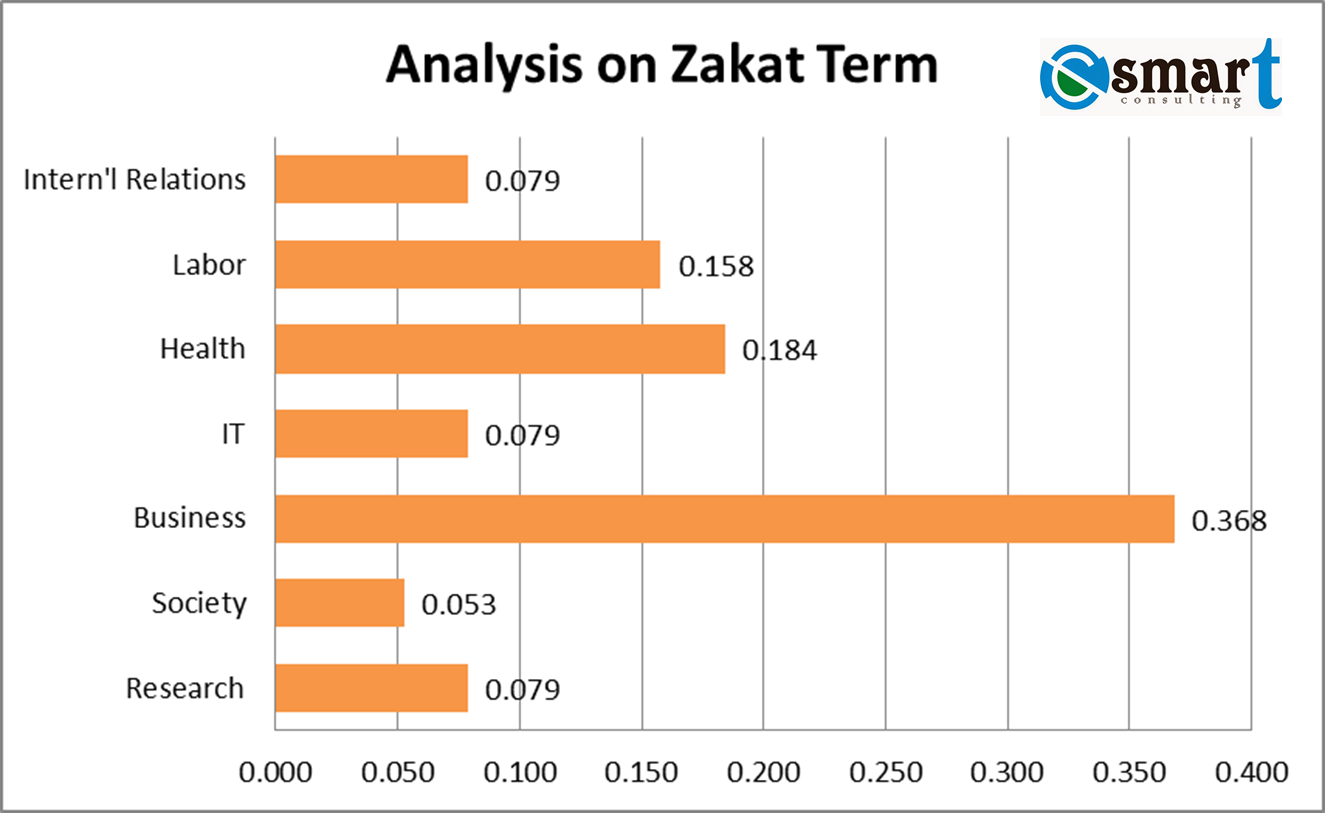
Berdasarkan hasil riset terkait terma zakat atas 30 dokumen spesifik dengan pendekatan text mining, didapatkan beberapa hasil. Pertama, term zakat berkaitan dengan beberapa kategori dan subkategori. Business (0,368), Health (0,184) dan Labor (0,158) menjadi 3 kategori utama. Sementara kategori berikutnya adalah: International Relation (0,079), IT (0,079), Research (0,079) dan Society (0,053).
Kedua perihal sentiment analysis. Analisis sentimen terhadap kondisi zakat di Indonesia memperlihatkan kondisi berikut. Sebanyak 27% menunjukkan sentimen positif. Demikian pula 27% mengarah kepada sentimen negatif. Sisanya sebesar 46% menunjukkan sentimen yang netral. Meskipun realisasi himpunan dana zakat baru sekitar 1,3 persen dari potensinya, namun trendnya menunjukkan hal yang menggembirakan. Terlihat dari inovasi yang dilakukan OPZ maupun awareness masyarakat muslim yang kian hari kian paham akan pentingnya zakat jika diberdayakan secara optimal.
Jumat, 29 Juli 2016
Measuring the Efficiency of Dompet Dhuafa Program

Zakat Institution (OPZ) is the intermediary organizations based on social. The entire of operating expense is taken from the zakat and infaq funds. It is also justified by Sharia, because OPZ committee is Amilin zakat that also included in eight ashnaf eligible for zakat. (Akbar: 2009).
In this study, SMART Consulting would try to measure Dompet Dhuafa’s program as Decision Making Unit (DMU) in the level of efficiency. DD is Non Profit Organization for global empowerment.
The input and output variables derived from the financial statements of Dompet Dhuafa. The input consists of Operating Expenses (X1), and Socialization Cost (X2) while the output variables comprises of Total Deposits Zakat (Y1) and Total Fund Distribution (Y2).
In Table below can be seen, Dompet Dhuafa program that include to efficient (Constant 100%) in 2014 are zakat, infak fund certain infak program. Moreover, Dompet Dhuafa programs that include to efficient in 2013 are infak fund. Based on the explanation, the lowest efficiency of Dompet Dhuafa program is Wakaf fund in 2012 (19.45%). This is able to be a consideration for other program in Dompet Dhuafa that has not been efficient in order to improve the technical efficiency. There are 7 DMU that efficient (100%). And inefficient as much as 23 DMU.
Zakat Institutions, both BAZ and LAZ, need to do the counting of efficiency levels routinely and regularly so that it knows the efficiency level, potential improvement and its benefit and weakness in general, within the framework of efficiency analysis.
Sabtu, 23 Juli 2016
Aplikasi GIS Untuk Pemetaan Dana Himpunan Zakat Nasional

Geographic Information System disingkat GIS adalah sistem informasi khusus yang mengelola data yang memiliki informasi spasial (bereferensi keruangan). Atau dalam arti yang lebih sempit, adalah sistem komputer yang memiliki kemampuan untuk membangun, menyimpan, mengelola dan menampilkan informasi berefrensi geografis, misalnya data yang diidentifikasi menurut lokasinya, dalam sebuah database.
Setelah melakukan mapping data lahan wakaf di seluruh wilayah Nusantara, kali ini SMART mencoba memetakan daerah di Indonesia terkait dana himpunan zakat dengan pendekatan GIS. Tools yang digunakan adalah Target Map. Data berasal dari Bimas Islam dalam Angka Kementerian Agama. Sayangnya, data terakhir adalah tahun 2013 dengan beberapa 10 provinsi memiliki nilai nihil.
Berdasarkan hasil yang dapat dilihat pada gambar di bawah, 33 provinsi dibagi ke dalam 5 kelompok. Klasifikasi ini didasarkan pada perolehan dana zakat masing-masing provinsi. Kelompok pertama (warna hijau tua) adalah provinsi dengan dana himpunan zakat di atas Rp 200 miliar. Provinsi yang masuk pada kelompok ini yaitu Provinsi Jambi. Provinsi ini adalah daerah dengan himpunan dana zakat tertinggi di Indonesia.
Kelompok kedua adalah provinsi dengan dana himpunan zakat antara Rp 100 hingga 200 miliar (warna hijau muda). Ada 2 provinsi yang masuk kelompok ini yaitu: Kalimantan Timur dan DKI Jakarta. Kedua provinsi ini masuk ke dalam daerah dengan dana himpunan zakat relatif tinggi.
Kelompok ketiga adalah provinsi dengan dana himpunan zakat antara Rp 10 hingga 100 miliar (warna kuning). Sedikitnya terdapat 10 provinsi yang masuk kelompok ini yaitu: Sumatera Barat, Sumatera Selatan, Bangka Belitung, Banten, Kalimantan Barat, Kalimantan Tengah, NTB, Sulawesi Barat, Gorontalo dan Provinsi Papua. Daerah-daerah ini masuk dalam provinsi dengan dana himpunan zakat sedang.
Kelompok keempat adalah provinsi dengan dana himpunan zakat antara Rp 1 hingga 10 miliar (warna oranye). Terdapat 7 provinsi yang masuk kelompok ini yaitu: DI Yogyakarta, Jawa Timur, Bali, NTT, Kalimantan Selatan, Sulawesi Tenggara dan Papua Barat. Daerah-daerah ini masuk dalam provinsi dengan dana zakat yang relatif rendah.
Kelompok terakhir adalah provinsi dengan dana himpunan zakat di bawah Rp 1 miliar (warna merah). Provinsi Sulawesi Tengah, Maluku Utara dan Provinsi Maluku adalah daerah yang masuk dalam kelompok dengan himpunan zakat paling rendah.
Senin, 11 Juli 2016
Pengembangan Zakat di Indonesia: Dekomposisi ANP

Zakat sebagai sebuah instrumen penting -bahkan sangat penting- dalam keuangan Islam, perlu dirancang dan 'dibangunkan' dari tidur panjangnya. Para stakeholder zakat nasional yang tergabung dalam Forum Zakat (FOZ) telah membuat Cetak Biru Pengembangan Zakat Indonesia hingga tahun 2025. Blueprint ini dijadikan sebagai panduan masa depan zakat di Indonesia.
SMART Consulting sebagai lembaga riset ekonomi keuangan syariah saat ini sedang melakukan penelitian terkait hal ini. Riset dengan metode Analytic Network Process (ANP) ini sudah sampai dalam tahap dekomposisi. Berikut adalah hasil dekomposisinya.
Pengembangan Zakat Nasional terbagi ke dalam 6 aspek pengembangan. Pertama, Kerangka Institusional. Aspek ini terdiri atas: Standar manajemen kinerja OPZ, Standar model kelembagaan OPZ dan Rating lembaga.
Aspek kedua dalam pengembangan zakat nasional adalah aspek Kepatuhan syariah. Aspek kedua ini terdiri atas: Standardisasi fikih zakat baik nasional maupun internasional, Pelaksanaan audit syariah untuk lembaga zakat, serta keberadaan pengawas syariah pada OPZ.
Aspek ketiga adalah Kompetensi SDM Amil, terdiri dari: Standar kompetensi amil, Sertifikasi amil, dan pembentukan ikatan profesi amilin. Diharapkan, di masa mendatang, profesionalitas SDM amil zakat setara dengan para bankir saat ini.
Aspek keempat adalah terkait Penghimpunan. Aspek ini terdiri atas: Pelayanan berbasis informasi dan teknologi, dana himpunan zakat yang tertarget, dan sinergi program antarlembaga pengelola zakat.
Aspek pengembangan zakat nasional yang kelima adalah aspek pendayagunaan. Aspek ini terdiri atas: Ketersediaan pusat data mustahik yang valid dan kredibel, Peta mustahik berbasis ashnaf zakat, serta sinergi program pendayagunaan di antara OPZ.
Yang terakhir dan tidak kalah penting adalah aspek regulasi. Aspek Regulasi terdiri atas: Perbaikan regulasi terkait zakat nasional, Terbentuknya lembaga regulator dan pengawas OPZ (sekelas BI dalam moneter), serta Review berkala terhadap UU Zakat yang ada.
Setelah tahap dekomposisi, penelitian akan berlanjut pada interview terhadap para expert yang kemudian dilakukan perhitungan dan diolah dengan software Superdecision.
Selasa, 05 Juli 2016
Business Intelligence Lembaga Zakat Nasional

Istilah Business Intelligence pertama kali didengungkan pada tahun 1989 oleh Howard Dresner. Dia menggambarkan istilah tersebut sebagai seperangkat konsep dan metode yang berguna untuk meningkatkan pembuatan keputusan dengan bantuan sistem yang berbasiskan fakta atau realita yang terjadi.
Menurut tim studi Busines Intelligence pada Departemen Keuangan Indonesia,Business Intelligence (BI) merupakan sistem dan aplikasi yang berfungsi untuk mengubah data-data dalam suatu perusahaan atau organisasi (data operasional, data transaksional, atau data lainnya) ke dalam bentuk pengetahuan.
Kali ini, konsep BI coba diterapkan pada Organisasi Pengelola Zakat. Ada 5 OPZ yang menjadi sampel yakni: Baznas, Dompet Dhuafa, PKPU, Rumah Zakat dan YBM BRI. Pemilihan kelima OPZ ini adalah berkaitan dengan ketersediaan data laporan keuangan tahunan pada web resminya. Karena tahun terakhir (2015) belum terpublikasi, data yang digunakan mulai tahun 2012 hingga 2014.
Secara umum, dana penerimaan dan penyaluran zakat terbesar dicapai oleh PKPU dan Dompet Dhuafa. Dimana, persentase penyaluran rata-rata setiap OPZ adalah 85% ke atas, kecuali Rumah Zakat yang relatif rendah penyalurannya.
Dari sekian jenis beban (beban SDM, beban operasional dan beban sosialisasi), beban SDM menjadi yang paling besar dibanding beban lain kecuali PKPU. OPZ dengan rata-rata beban SDM terbesar adalah Rumah Zakat.
Secara umum, jika dilihat dari perspektif efisiensi, PKPU menjadi OPZ yang paling efisien. Tercermin dari rata-rata beban yang relatif kecil namun dengan dana penerimaan dan penyaluran yang tinggi. Hal yang sama berlaku dengan YBM BRI dan Baznas. Yang tampak proporsional adalah kondisi DD dimana beban yang relatif tinggi namun diiringi dengan output yang tinggi pula.
Minggu, 03 Juli 2016
Kriteria Pemilihan Lembaga Zakat

Organisasi Pengelola Zakat (OPZ) di Indonesia terbagi 2. Baznas sebagai lembaga zakat plat merah dan lembaga amil 'swasta' yang dikenal dengan LAZ (Lembaga Amil Zakat). Menurut data Dirjen Pajak terakhir, ada sedikitnya 19 LAZ yang telah disahkan oleh pemerintah dan berhak mengelola serta menyalurkan dana zakat. Data yang lain, ternyata ada sebanyak 17.763 BAZ yang tersebar di 33 provinsi di Indonesia (Bimas Islam Kemenag).
Pertanyaannya adalah, dari sekian banyak OPZ yang ada, ketika berzakat, apa kriteria Anda memilih Lembaga Amil Zakat? Penelitian ini mencoba menjawabnya melalui pendekatan metode Analytical Hierarchy Process. Sebanyak 30 responden menjadi expert.
Hasilnya, kriteria utama pemilihan calon muzakki atas lembaga zakat adalah program yang inovatif (0.265). Jika lembaga amil zakat mampu melakukan inovasi dalam memberikan kemudahan kepada muzakki, maka hal ini akan meningkatkan preferensi masyarakat sehingga diharapkan mampu mengumpulkan lebih banyak dana zakat. Misal, kerjasama dengan perbankan untuk pembayaran zakat via atm atau mobile-banking.
Kriteria kedua adalah profesionalisme (0.235). Semakin profesional amil, semakin tinggi pula tingkat preferensi muzakki terhadap lembaga zakat. Jangan karena sifatnya yang "social based", pengelolaan dilakukan secara serampangan dan alakadarnya.
Kriteria ketiga terkait pemilihan muzakki atas lembaga zakat adalah transparansi keuangan (0.206). Faktor ini menjadi hal krusial. Trust masyarakat akan terjaga saat pengelolaan dana zakat dilakukan secara transparan dan akuntabel. Jika tidak, maka jangan heran banyak masyarakat yang lebih memilih untuk menunaikan zakatnya langsung kepada mustahik, tanpa melalui lembaga.
Selain ketiga faktor di atas, kriteria selanjutnya terkait pemilihan muzakki atas lembaga zakat adalah pelayanan yang baik (0.176) dan faktor kenyamanan (0.118). Hasil ini nampaknya perlu diperhatikan oleh setiap lembaga zakat dalam upaya memahami keinginan dan preferensi calon muzakki. Selamat mengelola zakat! Semoga amanah.
Jumat, 01 Juli 2016
Prediksi Penghimpunan Zakat di Indonesia

Kemarin, Pak Presiden Republik Indonesia bersama jajaran kabinetnya beserta eselon I melakukan pembayaran zakat serentak di Istana Negara. Dengan difasilitasi Baznas, Pak Presiden menunaikan kewajibannya membayar zakat sebesar Rp 40 juta. Konon, ini adalah pertama kalinya tradisi membayar zakat 'berjamaah' di Istana negara. Sebuah hal yang patut kita syukuri.
Anyway, diskusi tentang potensi himpunan zakat di negara dengan mayoritas muslim terbesar ini selalu menjadi perbincangan menarik. Paling tidak dikalangan para pegiat ekonomi keuangan syariah. Mengapa tidak. Karena dana zakat yang berhasil dihimpun, realitanya masih jauh panggang dari api. Dari potensi yang konon hingga Rp 274 triliun pada 2015, berdasarkan data Baznas hanya Rp 3,6 triliun saja yang berhasil dihimpun. Atau setara hanya 1,3% saja.
Memang, ada perbedaan versi hitungan, baik potensi zakat maupun dana zakat yang berhasil dihimpun. Mulai versi Baznas, Kementerian Agama dibawah Direktorat Pemberdayaan Zakat, FOZ (Forum Zakat) hingga hasil penelitian lembaga akademis seperti PEBS FEUI, FEM IPB dan PIRAC.
Sebagai amsal, dana himpunan zakat yang menurut Baznas adalah Rp 3,6 triliun pada akhir tahun lalu, menurut Direktorat Pemberdayaan Zakat Kemenag justru telah mencapai Rp 4,2 triliun. Belum lagi hitungan potensi yang berbeda antara PEBS, FEM IPB dan PIRAC. Berapapun, yang sesungguhnya menjadi PR besar adalah mengapa realisasi masih sangat jauh dari potensi. Hal itu yang perlu dicari jawabannya.
Kali ini, SMART tertarik mencoba menghitung/memprediksi dana zakat yang terhimpun pada 2016 ini. Juga 5 hingga 10 tahun ke depan berdasarkan data time series sejak 2002 hingga 2015. Hasilnya dapat terlihat pada gambar.
Ada 3 skema hitungan: pesimis, moderat dan optimis. Dalam skema pesimis, dana zakat yang berhasil dihimpun hingga akhir 2016 adalah dibawah Rp 3,6 triliun (menggunakan trend analysis). Tentu saja hal ini sangat tidak diharapkan.
Skema kedua, menggunakan pendekatan exponential smoothing dengan trend (alpha 0.5, beta 0,5). Dana zakat yang berhasil dihimpun hingga akhir 2016 adalah sekitar Rp 3,84 triliun atau meningkat 0,2 triliun dari data 2015. Ini adalah hitungan moderat.
Lalu bagaimana hitungan optimis? Dengan menggunakan pendekatan exponential smoothing with trend (alpha 0.7, beta 0,7), dana zakat yang berhasil dihimpun oleh seluruh lembaga zakat hingga akhir 2016 adalah sekitar Rp 4,03 triliun atau meningkat sekitar 0,4 triliun dari data 2015.
Selanjutnya, untuk memprediksi 5-10 tahun ke depan, penelitian ini menggunakan pendekatan 'multiplicative decomposition'. Hasilnya, 5 tahun kemudian atau 2021, zakat yang berhasil dihimpun adalah hanya sekitar Rp 4,71 triliun. Sementara pada 2026 atau 10 tahun mendatang hanya Rp 6,28 triliun. Prediksi ini adalah hitungan 'organik', dimana berasumsi tidak ada effort luar biasa dari pemerintah maupun para stakeholder zakat dalam strategi pengembangan zakat nasional.
So, mari kita mulai selesaikan PR-PR yang tidak sedikit terkait problematika zakat yang kita hadapi. PR tentang: mengapa potensi zakat yang luar biasa besar itu, dalam realisasinya hanya 1,3% saja. Anyway, apakah Anda sudah bayar zakat?
Kamis, 30 Juni 2016
Determinan Efisiensi Lembaga Zakat di Indonesia

Penelitian SMART kali ini terkait zakat, tepatnya determinan efisiensi Organisasi Pengelola Zakat (OPZ) di Indonesia. Setelah dihitung tingkat efisiensi masing-masing OPZ dengan metode DEA, selanjutnya dilakukan tahap kedua dengan regresi tobit. Adapun variabel independen yang digunakan ada tiga yaitu: variabel SDM, Regulasi dan Tipe OPZ. Sedangkan variabel dependen adalah tingkat efisiensi OPZ. Hasilnya menunjukkan bahwa ketiga variabel independen tersebut berpengaruh signifikan terhadap efisiensi OPZ dengan penjelasan sebagai berikut:
Variabel SDM berpengaruh signifikan negatif terhadap tingkat efisiensi OPZ. Artinya semakin banyaknya staf operasional OPZ, akan menurunkan tingkat efisiensi suatu OPZ. Kondisi tersebut dapat memberikan gambaran umum kepada setiap OPZ, bahwa jumlah pegawai yang banyak belum tentu dapat meningkatkan tingkat efesiensi jika pegawai tersebut kurang produktif dibandingkan dengan jumlah pegawai yang relatif sedikit tetapi profesional, berintegritas, disiplin dan produktif.
Variabel Regulasi berpengaruh signifikan positif terhadap tingkat efisiensi OPZ. Regulasi dalam hal ini berupa Peraturan Pemerintah Nomor 14 Tahun 2014 Tentang Pelaksanaan Undang-Undang Nomor 23 Tahun 2011 Mengenai Pengelolaan Zakat yang berisi ketentuan umum berupa kegiatan perencanaan, pelaksanaan, dan pengoordinasian dalam pengumpulan, pendistribusian dan pendayagunaan zakat. Adanya UU tersebut ditujukan untuk memperkuat payung hukum perzakatan dan meningkatkan pengelolaan zakat itu sendiri.
Sebagaimana UU No. 23 Tahun 2011 pasal 3 disebutkan bahwa pengelolaan zakat bertujuan (i) meningkatkan efektivitas dan efisiensi pelayanan dalam pengelolaan zakat dan (ii) meningkatkan manfaat zakat untuk mewujudkan kesejahteraan masyarakat dan penanggulangan kemiskinan. Hal ini senada dengan hasil regresi tobit yang menunjukkan bahwa adanya regulasi tersebut dapat meningkatkan tingkat efisiensi OPZ.
Variabel Tipe berpengaruh signifikan positif terhadap tingkat efisiensi OPZ. Variabel tipe yang dimaksud dalam model regresi tobit ini yaitu OPZ yang berada di bawah Bank Syariah dan OPZ yang berdiri sendiri. Dari hasil olah dapat disimpulkan bahwa OPZ yang ditangani secara langsung di Bank Syariah dapat meningkatkan tingkat efisiensi suatu OPZ dibandingkan dengan OPZ yang berdiri sendiri. Hal ini disebabkan Bank Syariah menggunakan sistem otomatis penghimpunan dana zakat yang terintegrasi dari para pegawainya.
Di samping itu dengan OPZ yang berada di dalam Bank Syariah dapat menekan biaya tertentu seperti bangunan baru dan perawatannya. Berbeda halnya dengan OPZ yang berdiri sendiri, untuk mencapai tingkat efisiensi yang optimal perlu menekan biaya-biaya yang kurang penting. Sebagai contoh dalam pengamatan ini YBM BRI dapat mempertahankan tingkat efisiensinya dari tahun 2012 hingga tahun 2014 jika dibandingkan dengan OPZ lainnya yang berdiri sendiri. Tentu saja terkait masalah independensi ini, ada diskusi plus-minus yang ‘debatable’.
Selain 3 variabel di atas, masih ada beberapa variabel lain yang menjadi faktor determinan. Tentu, perlu dilakukan kajian selanjutnya dengan data yang jauh lebih lengkap.
Sabtu, 25 Juni 2016
Potensi Pengembangan Lembaga Zakat di Indonesia

Sebagai institusi sosial publik, Organisasi Pengelola Zakat (OPZ) atau banyak dikenal dengan lembaga zakat perlu untuk mengukur tingkat ‘kesehatannya’. Misal, belakangan dikenalkan konsep ZCP atau Zakah Core Principle. Ada juga konsep ZEIN (Zakat Effectiveness Index) untuk mengukur efektivitas lembaga filantropi Islam ini. Kali ini, studi yang dilakukan SMART akan mencoba mengukur OPZ sebagai Decision Making Unit (DMU) dari sisi tingkat efisiensinya. Penelitian ini terutama akan melihat kemungkinan potensi-potensi pengembangan dari OPZ yang tidak efisien.
Metodologi yang digunakan dalam penelitian ini adalah metode nonparametric Data Envelopment Analysis (DEA) dengan pendekatan produksi. DEA adalah metode pengukuran efisiensi berbasis input output (Coelli (1998). Cooper et al (1999) dan Farrell (1957)). Variabel output dari DMU terdiri dari Total Penghimpunan Dana Zakat (Y1) dan Total Penyaluran Dana (Y2), sementara variabel input terdiri dari Biaya Operasional (X1), dan Biaya Sosialisasi (X2). Skor DEA akan diperoleh dari variabel-variabel ini, yang merupakan hasil pembagian antara faktor output dengan input (Charnes, Cooper dan Rhodes, 1978).
Penelitian ini menggunakan data sekunder selama periode 2007-2014 yang sudah dipublikasikan sebagai data pokok, seperti laporan keuangan, neraca, dan laporan arus kas. Data pokok tersebut dapat diperoleh dari publikasi yang diterbitkan oleh masing-masing OPZ. Data hanya sampai 2014 karena seluruh OPZ belum memuat data tahun 2015.
Total Potential Improvement digunakan untuk mengetahui faktor inefisiensi OPZ dalam pengamatan ini. Gambar di bawah menunjukkan informasi total potential improvement yang dapat memberikan gambaran umum terkait inefisiensi OPZ secara industri, bukan per lembaga zakat.
Grafik total potential improvement menyebutkan bahwa secara industry, agar efisien maka hendaknya OPZ yang tidak efisien mengurangi beban sosialisasi hingga 11.81%, dan biaya operasional hingga 8.79%. Sedangkan untuk dana penerimaan perlu ditingkatkan dari dana yang ada sebesar 31.53% dan dana penyaluran sebesar 47.87%, agar tercapai tingkat efisiensi yang optimal.
Hal yang menarik sebagai insight penelitian ini adalah bahwa memang dana himpunan zakat masih sangat sedikit jika dibanding dengan potensinya. Data terbaru menurut Direktorat Pemberdayaan Zakat Kementerian Agama RI, potensi zakat di seluruh Indonesia mencapai Rp 217 triliun dalam satu tahun. Namun realisasinya hanya Rp 3,7 triliun atau hanya 0,017% saja. Miris memang.
Rekomendasi penting dalam penelitian ini, Organisasi Pengelola Zakat baik milik pemerintah maupun swasta ‘wajib’ untuk update mempublikasi laporan keuangan tahunannya guna meningkatkan akuntabilitas dan transparansi pengelolaan dana. Selain itu, data laporan keuangan ini bermanfaat bagi para peneliti/akademisi untuk dapat dijadikan sebagai sumber data riset. Dengan tujuan akhir peningkatan dan pengembangan zakat dan OPZ di Indonesia.
Di luar itu, Organisasi Pengelola Zakat baik milik pemerintah maupun swasta perlu melakukan penghitungan tingkat efisiensi secara rutin dan berkala agar ia mengetahui tingkat efisiensinya, potential improvement dan kelebihan-kekurangannya secara umum, dalam kerangka analisis efisiensi.
Selasa, 21 Juni 2016
Studi Terhadap 100 Literatur Zakat

Penelitian tentang zakat memiliki peran penting untuk umat Islam dalam menyadarkan muslim akan kewajiban menunaikan zakat sebagai salah satu rukun Islam. Selain itu, ia dapat meningkatkan kesadaran dari optimalisasi dana zakat dalam mengentaskan kemiskinan dan menyejahterakan masyarakat. SMART melakukan sebuah “literature study on zakat”.
Kajian dalam penelitian yang dilakukan memfokuskan pada eksplorasi terhadap 100 penelitian up to date terkait zakat yang telah terpublikasi pada jurnal ilmiah. Ada beberapa isu yang hendak diketahui jawabannya. Umpamanya, berapa persentase riset terkait zakat selama 5 tahun terakhir. Bagaimana jenis/tipe penelitian zakat dan komposisinya. Bagaimana pendekatan penelitian tentang zakat dikaitkan dengan penggunaan metode penelitian baik kuantitatif, kualitatif maupun mixed.
Penelitian ini menggunakan analisis statistika deskriptif berdasarkan 100 publikasi jurnal terkait zakat, baik nasional maupun internasional. Seluruh sampel publikasi jurnal telah terpublikasi 5 tahun terakhir mulai tahun 2011 hingga 2015. Studi hanya memfokuskan secara spesifik terhadap tulisan jurnal bertema zakat.
Selanjutnya, setelah dilakukan review dan analisis, penelitian terkait zakat ini dibagi ke dalam 5 (lima) kategori utama yaitu: 1).Manajemen zakat, 2).Distribusi dana zakat, 3).Zakat dan kemiskinan, 4).Institusional zakat serta 5).Pengumpulan (koleksi) dana zakat. Termasuk ke dalam term institusional adalah kelembagaan, payung hukum dan regulasi tentang zakat. Pengklasifikasian ini dibuat berdasarkan penelaahan isi, abstraksi dan keseluruhan penelitian secara umum. Meskipun tidak menutup kemungkinan terjadinya irisan-irisan kategori dan klasifikasi.
Dari publikasi jurnal 2011- 2015 terpilih dalam pengamatan, subjek pembahasan terkait jurnal zakat terbanyak yaitu mengenai institusi zakat sejumlah 26 jurnal dari 100 sampel jurnal, kemudian diikuti oleh subjek pembahasan mengenai distribusi zakat sejumlah 22 jurnal, manajemen zakat sejumlah 21 jurnal, pengentasan kemiskinan sejumlah 20 jurnal dan terakhir terkait pengumpulan zakat sejumlah 11 jurnal.
Pembahasan penelitian zakat masih didominasi oleh pembahasan institusi zakat dari tahun 2011 hingga 2015. Sebab, mayoritas penulis, rata-rata mengangkat isu terkait kelembagaan zakat yang berlandaskan payung hukum yang kuat, sehingga dengan hal tersebut diharapkan dapat meningkatkan kesadaran dan kepercayaan masyarakat untuk membayar zakat yang kemudian akan dikelola serta disalurkan kepada pihak- pihak yang berhak menerima-nya (ashnaf). Selain itu, perbandingan metode penelitian kuantitatif masih lebih sedikit dibandingkan dengan pendekatan kualitatif. Hal ini menjadi potensi untuk meningkatkan penelitian tentang zakat dengan menggunakan metode kuantitatif.
Minggu, 19 Juni 2016
Top of Mind (ToM) Lembaga Zakat di Indonesia

Pada Bulan Ramadhan 1437 H (2016) ini, SMART Consulting mengadakan riset tentang Brand Awareness Organisasi Pengelola Zakat (OPZ) di Indonesia. Salah satu tools dalam riset Brand Awareness adalah Top of Mind (ToM). Secara sederhana, Top of Mind (TOM) merupakan suatu metode pengukuran popularitas merek berdasarkan survey wawancara. Berbeda dengan Brand Recall, TOM brand awareness adalah merek yang disebutkan pertama kali oleh responden ketika ditanyakan brand (sesuai kategori) yang mereka ketahui.
Caranya sebuah merek/brand bisa diingat ada beragam. Misalnya, dengan promosi dan komunikasi brand yang gencar, mengadakan event yang heboh dan spektakuler, menggandeng endorser yang populer, dan lain sebagainya. Intinya, perusahaan membangun mereknya hingga mencapai awareness tinggi.
TOM ditentukan berdasarkan level tertinggi yang berhasil diraih oleh sebuah brand dibandingkan pesaingnya dalam kategori yang sama, dalam hal ini Organisasi Pengelola Zakat (OPZ). Metode pengambilan sample dilakukan secara purposive random sampling dengan jumlah 138 responden.
Hasilnya menunjukkan bahwa Badan Amil Zakat Nasional atau lebih dikenal dengan Baznas merupakan brand OPZ yang paling dikenal oleh masyarakat dengan persentase 40.6%. Brand OPZ kedua adalah Dompet Dhuafa (DD) dengan persentase 23.2%, diikuti Rumah Zakat Indonesia (RZI) sebesar 20.3%. Sisanya sekitar 15.9% adalah brand OPZ yang lain. Selain Top of Mind, dalam riset Brand Awareness dikenal pula analisis Brand Recall, Brand Recognition, Brand Association dan Perceived Quality.
Jumat, 17 Juni 2016
Analisis Brand Recall OPZ di Indonesia

Brand recall merupakan tahap kedua dari brand awareness setelah analisis top of mind. Brand recall merujuk pada tingkatan pengingatan kembali merek tanpa bantuan. Jawaban yang diberikan mencerminkan merek-merek yang diingat masyarakat setelah menyebutkan brand yang pertama kali disebut. Brand recall menggunakan multi respond questions yang artinya konsumen memberikan jawaban tanpa dibantu.
Analisis brand recall dalam penelitian ini dilakukan untuk mengetahui brand organisasi pengelola zakat (OPZ) yang telah disebutkan pada pertanyaan top of mind tanpa bantuan dalam mengingat brand tersebut. Responden dapat menyebutkan lebih dari satu jawaban sesuai ingatannya terhadap brand OPZ yang telah disebutkan pertama kali.
Hasil perhitungan menyebutkan bahwa Dompet Dhuafa merupakan OPZ yang paling disebut setelah brand yang pertama kali disebut, yaitu sebanyak 38%. Pos Keadilan Peduli Umat (PKPU) menempati posisi kedua dengan persentase 22% dan Rumah Zakat pada posisi selanjutnya dengan 17%. Selain itu, disebutkan juga brand OPZ lainnya sebanyak 23% yang mencakup: Baznas, DPU DT, Lazismu, dan OPZ lainnya.
Penelitian yang dilakukan Sharia econoMic Applied Research & Training (SMART) Consulting ini berupa wawancara survei terhadap 138 responden yang mayoritas berdomisili di Jabodetabek dan Bandung. Penelitian dengan purposive random sampling ini dilakukan pada bulan Juni 2016.
Langganan:
Postingan (Atom)